Blog · asigurare casa obligatorie pret
Asigurare casa obligatorie pret: ce acoperă PAD
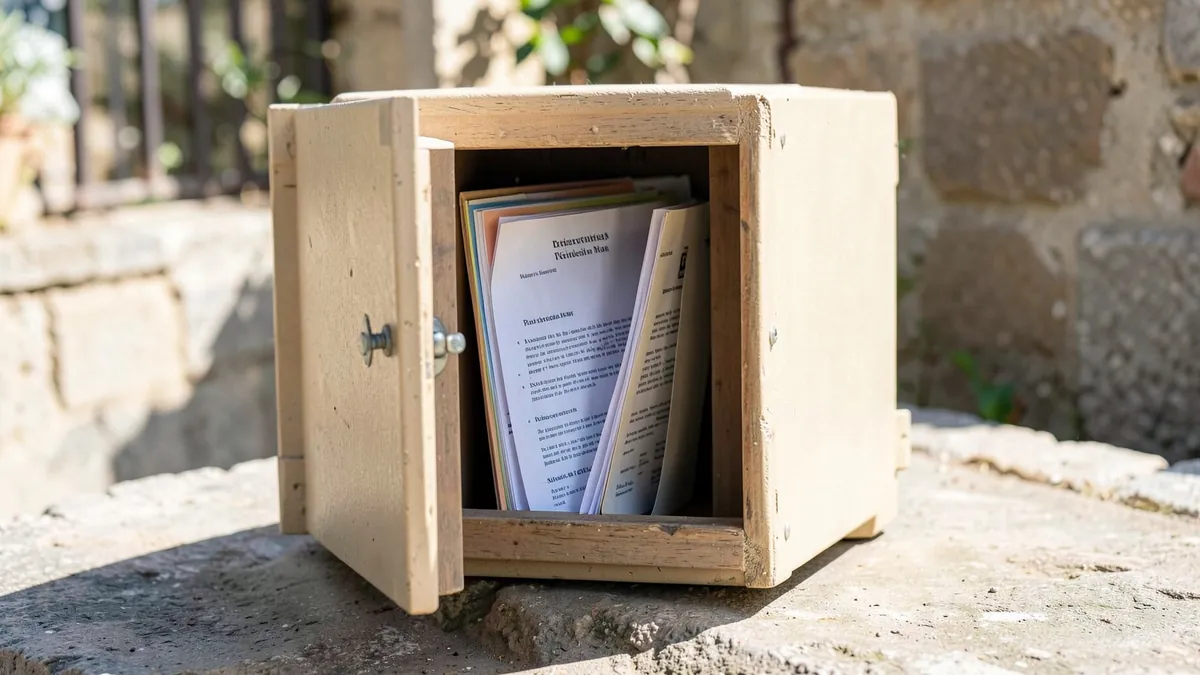
Asigurarea obligatorie a locuinței este PAD: are prima stabilită prin lege și acoperă doar cutremurul, alunecările de teren și inundațiile naturale, nu toate pagubele casei.
Asigurare casa obligatorie pret înseamnă, de fapt, costul poliței PAD, nu prețul unei protecții complete pentru locuință. Prima este stabilită prin lege: 130 de lei pe an pentru locuințele de tip A și 50 de lei pe an pentru cele de tip B. PAD acoperă numai cutremurul, alunecările de teren și inundațiile ca fenomen natural, astfel că pentru incendiu, furt, apă de la instalații sau bunurile din casă ai nevoie de o poliță facultativă.
Diferența contează atunci când compari ofertele. Un cost mic pentru PAD îți îndeplinește obligația legală, dar nu înseamnă că orice daună produsă în locuință va fi despăgubită.
Asigurare casa obligatorie pret: cât plătești pentru PAD
PAD este polița obligatorie pentru locuințele aflate în proprietatea persoanelor fizice sau juridice. Obligația îi revine proprietarului, nu chiriașului. Prima și suma asigurată depind de tipul construcției, iar aceste valori sunt prevăzute de lege și nu sunt stabilite diferit de fiecare asigurător.
| Tipul locuinței | Prima anuală | Suma asigurată | Construcție, în linii generale |
|---|---|---|---|
| Tip A | 130 lei | 100.000 lei | Structuri din beton armat, metal sau lemn și anumite zidării tratate termic ori chimic |
| Tip B | 50 lei | 50.000 lei | Pereți exteriori din cărămidă nearsă sau materiale netratate termic ori chimic |
Despăgubirea PAD se acordă în limita sumei asigurate. De exemplu, dacă locuința este încadrată la tip A, limita poliței este de 100.000 de lei, chiar dacă valoarea reală a imobilului este mai mare. Diferența nu este acoperită automat de PAD.
💡 De reținut
Prima PAD este fixată prin lege și este aceeași la orice asigurător. Nu confunda această primă cu prețul unei polițe facultative, care variază în funcție de acoperiri, valoarea locuinței, franșiză și condițiile contractului.
Ce riscuri acoperă polița PAD
PAD are o acoperire limitată, dar clară. Potrivit Legii 260/2008, polița se referă la trei riscuri naturale:
- cutremurul;
- alunecările de teren;
- inundațiile ca fenomen natural.
În cazul unui eveniment acoperit, despăgubirea se raportează la pagubele produse locuinței și la limita prevăzută pentru tipul A sau B. Suma nu se extinde automat la mobilier, electrocasnice, haine, obiecte personale sau alte bunuri din interior.
De asemenea, faptul că un eveniment are legătură cu apa nu îl transformă automat într-o inundație acoperită de PAD. Apa de la o țeavă spartă, de la instalația proprie sau de la un vecin este o situație diferită și trebuie verificată într-o poliță facultativă, dacă aceasta include riscul.
Ce rămâne în afara poliței obligatorii
PAD nu acoperă incendiul, explozia, furtul, vandalismul, furtuna și nici pagubele provocate de apa de la vecin sau de la o țeavă spartă. Nu acoperă nici bunurile din locuință. Aceste riscuri nu sunt incluse doar pentru că imobilul are o poliță obligatorie valabilă.
Aici apare confuzia cel mai des. Proprietarul vede că locuința este „asigurată” și presupune că orice daună poate fi notificată pe PAD, însă polița obligatorie are un obiect mult mai restrâns: cele trei riscuri naturale și o limită de despăgubire stabilită pentru tipul construcției.
Pentru o protecție mai largă, polița facultativă poate include, în funcție de contract, clădirea, instalațiile, bunurile din interior, răspunderea față de vecini și riscuri precum incendiul, furtul, fenomenele atmosferice sau apa de la instalații. Lista nu este universală. Verifică exact riscurile, limitele, franșiza și excluderile din oferta pe care o alegi.
PAD și polița facultativă nu se exclud
PAD și facultativa au roluri diferite. PAD este baza impusă de lege pentru locuințele eligibile, iar facultativa completează protecția pentru riscurile care nu apar în polița obligatorie. Nu alegi între ele dacă vrei o protecție mai cuprinzătoare, ci verifici cum se completează.
Legea 260/2008 prevede că asigurătorii nu pot încheia o poliță facultativă pentru o locuință fără PAD valabilă. Există o excepție pentru locuințele încadrate în clasa I de risc seismic, în condițiile prevăzute de lege. Înainte să plătești facultativa, verifică dacă PAD este valabilă și dacă datele imobilului sunt corecte.
| Situație | Ce poate acoperi PAD | Ce trebuie verificat la facultativă |
|---|---|---|
| Cutremur | Da, în limita sumei asigurate | Limitele suplimentare și modul de evaluare a pagubei |
| Incendiu | Nu | Dacă este inclus și ce excluderi se aplică |
| Furtul bunurilor | Nu | Bunurile asigurate, limitele și documentele necesare |
| Apă de la țeavă sau vecin | Nu | Riscul de apă, sursa pagubei și răspunderea față de terți |
Ce date verifici înainte să cumperi PAD
Încadrarea corectă a locuinței este importantă, deoarece tipul A sau B schimbă atât prima, cât și suma asigurată. Pregătește datele despre proprietar și imobil și verifică următoarele:
- cine este proprietarul locuinței;
- adresa exactă a imobilului;
- tipul structurii și al pereților exteriori;
- numărul și datele documentelor cerute în procesul de emitere;
- existența unei polițe PAD valabile, dacă vrei să adaugi și o facultativă.
Vezi ce date îți trebuie pentru asigurarea obligatorie și compară opțiunile disponibile înainte de plată. Procesul poate fi parcurs în două minute, însă verificarea încadrării locuinței și a datelor rămâne responsabilitatea ta.
⚠️ Atenție
Lipsa PAD poate atrage o amendă între 100 și 500 de lei, aplicată de primar sau de persoanele împuternicite. Mai important, fără o poliță facultativă potrivită, pagube precum incendiul sau furtul rămân în sarcina proprietarului.
Când nu este suficient să te uiți doar la preț
La PAD, prima este clară și legal stabilită. La facultativă, o sumă mai mică poate însemna o listă mai scurtă de riscuri, limite mai mici pentru bunuri sau o franșiză mai mare. Franșiza este partea din daună pe care o suporți tu, conform contractului, așa că trebuie verificată înainte de cumpărare.
Compară ofertele după cel puțin patru criterii: ce se asigură, ce riscuri sunt incluse, care sunt limitele pentru clădire și bunuri și ce excluderi se aplică. Dacă ai o casă cu anexe, instalații sau bunuri de valoare, verifică dacă acestea intră efectiv în asigurare sau trebuie declarate separat.
În caz de daună, păstrează polițele, fotografiile și documentele locuinței și urmează pașii indicați de asigurător. Nu presupune că aceeași procedură sau aceleași acte se aplică tuturor polițelor facultative.
Ce faci acum pentru o protecție corectă
- Stabilește dacă locuința este de tip A sau B și verifică suma asigurată PAD.
- Încheie sau reînnoiește PAD, dacă nu ai o poliță valabilă.
- Fă o listă cu riscurile care te preocupă, de la incendiu până la apa de la instalații și furt.
- Compară o poliță facultativă după acoperiri și excluderi, nu doar după cost.
Pentru întrebări despre datele necesare sau despre emiterea poliței, poți folosi pagina de contact pentru asigurarea locuinței.
Surse
- Legea 260/2008 privind asigurarea obligatorie a locuințelor
- PAID România
- Autoritatea de Supraveghere Financiară
Întrebări frecvente
Cât costă asigurarea obligatorie a locuinței?
Prima PAD este de 130 de lei pe an pentru locuințele de tip A și de 50 de lei pe an pentru locuințele de tip B, conform valorilor prevăzute de lege.
Ce sumă asigură polița PAD?
Pentru tipul A, suma asigurată este de 100.000 de lei, iar pentru tipul B este de 50.000 de lei. Despăgubirea se acordă în limita sumei asigurate.
PAD acoperă incendiul și furtul?
Nu. PAD acoperă doar cutremurul, alunecările de teren și inundațiile ca fenomen natural. Incendiul, furtul și bunurile din casă pot fi incluse într-o poliță facultativă, dacă sunt prevăzute în contract.
Este obligatorie polița PAD pentru proprietar sau pentru chiriaș?
Obligația legală îi revine proprietarului locuinței, nu chiriașului. Polița facultativă se încheie, de regulă, pentru o locuință care are PAD valabilă, cu excepția prevăzută pentru clasa I de risc seismic în condițiile legii.
Apa de la o țeavă spartă este acoperită de PAD?
Nu. Apa provenită de la o țeavă spartă sau de la un vecin nu este inundație ca fenomen natural. Verifică dacă polița facultativă include riscul de apă și în ce condiții.
Odica VictoritaCoordonator Resurse Umane
Odica Victorița este Coordonator Resurse Umane în cadrul INSUREX de peste 3 ani, perioadă în care s-a implicat activ în dezvoltarea echipei și în crearea unui mediu de lucru bazat pe colaborare, comunicare și încredere. Este absolventă de …
Comentarii
Nu a scris nimeni încă. Poți fi primul.