Blog · asigurare imobil (pad si facultativa)
Asigurare imobil (PAD și facultativă): ce acoperă
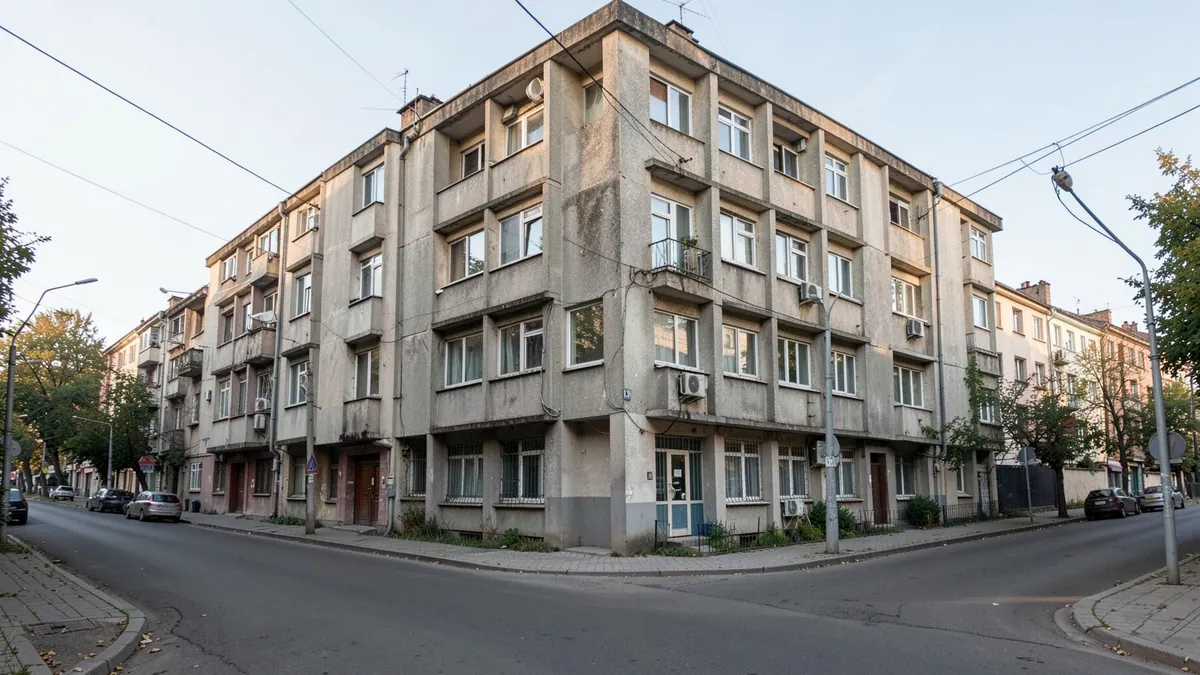
PAD acoperă trei dezastre naturale, iar polița facultativă poate extinde protecția la clădire, bunuri și alte riscuri prevăzute în contract.
Asigurarea de imobil (PAD și facultativă) nu înseamnă două polițe care se dublează. PAD este obligatorie și acoperă doar cutremurul, alunecările de teren și inundațiile ca fenomen natural. Polița facultativă completează această protecție cu riscuri și limite stabilite prin contract, de la incendiu și furt până la avarii ale instalațiilor sau răspundere față de vecini.
Ce acoperă PAD și cât poate despăgubi
Potrivit Legii 260/2008, PAD este obligatorie pentru proprietarii locuințelor, persoane fizice sau juridice. Ea nu este o poliță pentru toate problemele care pot apărea într-o casă sau într-un apartament, ci o protecție legală împotriva a trei riscuri naturale: cutremur, alunecări de teren și inundații ca fenomen natural.
Există două tipuri de locuință. Pentru locuințele de tip A, prima este de 130 de lei pe an, iar suma asigurată este de 100.000 de lei. În această categorie intră, între altele, construcțiile cu structură din beton armat, metal sau lemn și cele cu pereți exteriori din piatră ori cărămidă arsă, în condițiile prevăzute de lege. Pentru locuințele de tip B, prima este de 50 de lei pe an, iar suma asigurată este de 50.000 de lei. Tipul B vizează construcțiile cu pereți exteriori din cărămidă nearsă sau din materiale netratate termic ori chimic.
Despăgubirea PAD se acordă în limita sumei asigurate. Asta înseamnă că, dacă valoarea reală a locuinței este mai mare decât plafonul PAD, diferența nu este acoperită automat. PAD nu plătește pentru incendiu, explozie, furt, vandalism, furtună, apa venită de la vecin sau de la o țeavă spartă și nici pentru bunurile din locuință.
💡 De reținut
Detaliul pe care mulți îl omit este acesta: PAD protejează în principal locuința împotriva celor trei dezastre naturale prevăzute de lege, nu mobilierul, electrocasnicele sau orice daună produsă în interior.
Fă-ți polița PAD în câteva minute și verifică tipul construcției înainte să alegi polița. Prima PAD este stabilită prin lege și este aceeași la orice asigurător, spre deosebire de o poliță facultativă, unde prețul și condițiile diferă.
Ce aduce în plus asigurarea facultativă de locuință
Asigurarea facultativă poate acoperi riscuri pe care PAD le exclude, dar lista exactă depinde de produsul ales și de condițiile contractuale. În practică, o poliță poate include incendiu, explozie, fenomene atmosferice, furt, vandalism, avarii provocate de apă la instalații, bunuri din locuință sau răspundere civilă față de vecini. Nu toate aceste protecții sunt incluse automat și nu au aceleași limite la fiecare asigurător.
Facultativa poate proteja clădirea, finisajele și instalațiile, dar și conținutul locuinței, dacă bunurile sunt declarate sau incluse potrivit contractului. De exemplu, dacă o țeavă spartă afectează parchetul și mobilierul, PAD nu este polița potrivită pentru acest eveniment. O facultativă poate acoperi paguba, însă numai dacă riscul, bunurile și limitele respective apar în contract și nu se aplică o excludere.
La fel de importantă este răspunderea față de vecini. Dacă o avarie din apartamentul tău provoacă daune locuinței de dedesubt, o clauză de răspundere civilă poate ajuta la despăgubirea persoanei prejudiciate, în limita prevăzută în poliță. Fără această clauză, nu trebuie presupus că orice poliță facultativă va plăti automat paguba altcuiva.
PAD sau facultativă: cum se completează
| Criteriu | PAD | Facultativă |
|---|---|---|
| Caracter | Obligatorie pentru proprietarul locuinței | Opțională, cu protecții alese prin contract |
| Riscuri principale | Cutremur, alunecări de teren, inundații naturale | Riscuri suplimentare, în funcție de poliță |
| Bunuri din casă | Nu | Posibil, dacă sunt incluse |
| Limită | 50.000 sau 100.000 de lei, după tipul locuinței | Limita stabilită în contract |
| Prima | 50 sau 130 de lei pe an, după tipul construcției | Variază în funcție de locuință, riscuri și asigurător |
Relația dintre ele este una de completare, nu de alegere exclusivă. Legea prevede că asigurătorii nu pot încheia o poliță facultativă pentru o locuință fără PAD valabilă. Există o excepție pentru locuințele încadrate în clasa I de risc seismic, în condițiile art. 3 alin. 10 din Legea 260/2008.
De aceea, dacă vrei protecție pentru o locuință, ordinea practică este să verifici mai întâi existența și valabilitatea PAD, apoi să compari facultativele. O poliță facultativă nu transformă automat limita PAD într-o sumă nelimitată pentru cutremur sau inundație. Trebuie verificat dacă riscul este acoperit, care este suma asigurată, dacă există franșiză și ce excluderi se aplică.
Exemplu: de ce limita contează
Să zicem că ai o locuință de tip A, pentru care PAD are suma asigurată de 100.000 de lei, iar paguba produsă de un cutremur este evaluată la o valoare mai mare. PAD intervine doar până la limita de 100.000 de lei. Diferența poate fi protejată numai dacă ai o facultativă care acoperă acel risc și are o sumă asigurată suficientă, conform condițiilor sale.
Într-un alt scenariu, o furtună sparge un geam și deteriorează finisajele. Acest eveniment nu este unul dintre cele trei riscuri PAD, astfel că despăgubirea ar putea veni doar dintr-o facultativă care include fenomene atmosferice și elementele afectate. Dacă apa intră de la o țeavă spartă, situația trebuie verificată în clauza pentru avarii de apă, nu în polița PAD.
⚠️ Atenție
Nu compara doar prima de asigurare. Uită-te la suma asigurată, franșiză, riscurile incluse, excluderi, limitele pentru bunuri și răspunderea față de vecini. Aceste elemente variază de la asigurător la asigurător.
Ce verifici înainte să cumperi
- Stabilește tipul construcției pentru PAD și verifică datele locuinței.
- Confirmă că PAD este valabilă sau încheie-o înainte de facultativă, cu excepția prevăzută pentru clasa I de risc seismic.
- Notează ce vrei să protejezi: clădirea, finisajele, instalațiile, mobilierul și electrocasnicele.
- Compară riscurile, limitele, franșiza și excluderile, nu doar costul poliței.
- Păstrează contractul și verifică procedura de notificare a daunei indicată de asigurător.
Dacă ai întrebări despre documente, datele locuinței sau pașii de cumpărare, poți lua legătura cu echipa din pagina de contact pentru asigurarea locuinței. Înainte de plată, citește condițiile poliței și verifică dacă protecția corespunde situațiilor de care vrei să te protejezi.
Ce faci acum
Începe cu PAD, pentru că este obligatorie și acoperă riscurile naturale de bază. Apoi stabilește valoarea și bunurile pe care vrei să le asiguri, compară facultativele după limite și excluderi și alege doar acoperirile de care ai nevoie. Astfel, cele două polițe lucrează împreună: PAD oferă protecția legală de bază, iar facultativa poate acoperi golurile rămase.
Surse
- PAID România: informații despre asigurarea PAD
- Portalul legislativ: Legea 260/2008 privind asigurarea obligatorie a locuințelor
- ASF: legislație privind asigurările de locuințe
Întrebări frecvente
Este suficientă polița PAD pentru o locuință?
PAD este obligatorie, dar acoperă doar cutremurul, alunecările de teren și inundațiile ca fenomen natural. Nu acoperă incendiul, furtul, apa de la vecin sau bunurile din casă.
Pot încheia o asigurare facultativă fără PAD?
De regulă, nu. Legea 260/2008 prevede că facultativa se încheie pentru o locuință cu PAD valabilă, cu excepția locuințelor încadrate în clasa I de risc seismic, în condițiile legii.
Cât plătește PAD pentru o locuință de tip A?
Pentru tipul A, suma asigurată este de 100.000 de lei, iar prima este de 130 de lei pe an. Despăgubirea se acordă în limita acestei sume.
Asigurarea facultativă acoperă automat bunurile din locuință?
Nu automat. Bunurile, limitele, riscurile și excluderile trebuie verificate în contract, deoarece diferă de la un asigurător la altul.
Ce se întâmplă dacă o țeavă spartă inundă apartamentul?
PAD nu acoperă apa provenită de la o țeavă spartă. O poliță facultativă poate acoperi situația dacă include avarii de apă și elementele afectate, în limitele și condițiile contractului.
Marin StefanConsultant Asigurări Auto
Marin Ștefan face parte din echipa INSUREX de peste 2 ani, fiind axat pe zona asigurărilor și serviciilor dedicate autovehiculelor. În activitatea sa, oferă clienților sprijin în alegerea soluțiilor potrivite, de la RCA și CASCO până la as…
Comentarii
Nu a scris nimeni încă. Poți fi primul.