Blog · asigurare pad locuinta
Asigurare PAD locuinta: imobil, tip și riscuri
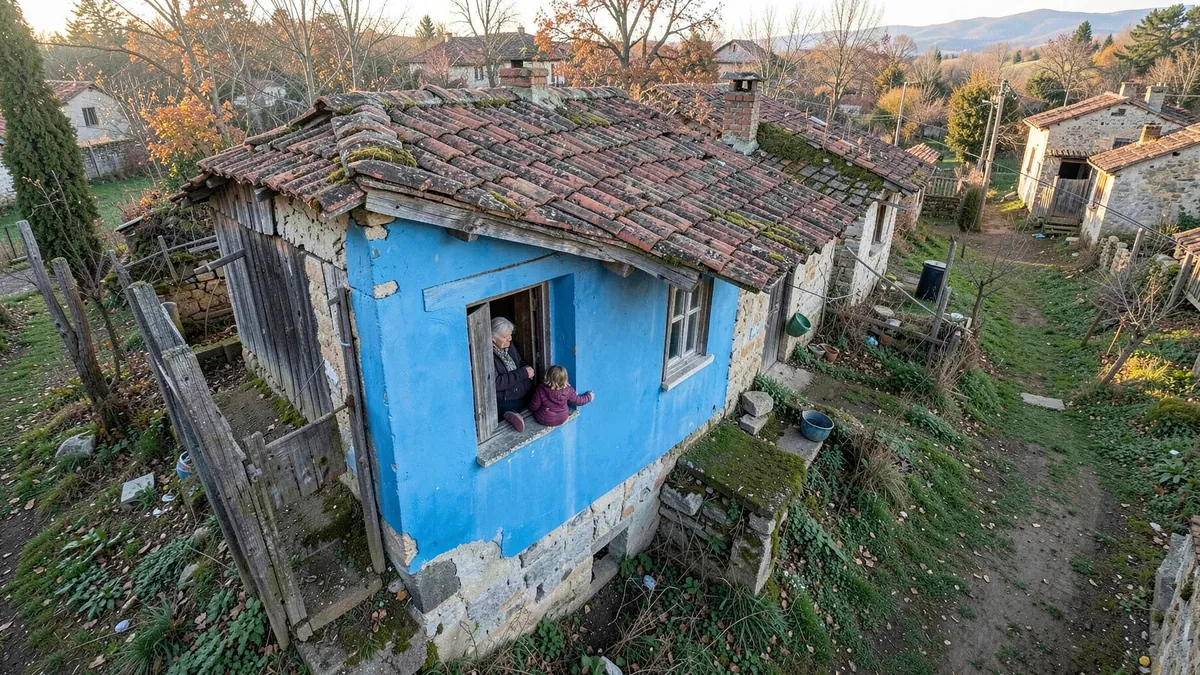
Pentru o asigurare PAD locuinta corectă trebuie să identifici imobilul, să alegi tipul de construcție potrivit și să știi exact ce riscuri sunt acoperite.
Asigurare PAD locuinta înseamnă o poliță obligatorie pentru locuința aflată în proprietatea ta, nu pentru orice adresă introdusă la întâmplare. Înainte să o închei, verifică imobilul, tipul construcției și cele trei riscuri incluse: cutremur, alunecări de teren și inundații ca fenomen natural. Aceste verificări contează pentru ca polița să fie legată de locuința corectă și să știi ce protecție primești.
PAD este primul pas în protejarea locuinței. Legea 260/2008 stabilește obligația proprietarului, iar prima este fixată prin lege, în funcție de tipul construcției. Chiriașul nu are obligația de a încheia PAD pentru locuința proprietarului.
Cum identifici corect imobilul pentru asigurarea PAD
La completarea datelor, pornește de la actele locuinței și verifică să fie vorba despre imobilul pe care îl deții. Adresa trebuie să corespundă locuinței asigurate, inclusiv localității, străzii, numărului și, când există, detaliilor care diferențiază apartamentul de restul clădirii. Pentru un apartament, nu trata adresa blocului ca pe o identificare suficientă dacă formularul îți cere și numărul apartamentului sau alte detalii.
Ce contează în practică? Nu confunda locuința în care stai cu locuința pentru care se emite polița. Dacă ai mai multe imobile, completează separat datele pentru fiecare proprietate și păstrează polița asociată adresei corecte. O casă, un apartament sau o altă locuință nu trebuie selectată doar după numele localității.
Înainte de plată, recitește datele afișate pe documentul emis. Dacă observi o adresă greșită, o localitate introdusă incorect sau date care nu corespund actelor, cere corectarea înainte să consideri polița finalizată. În practică, pașii de corectare pot varia în funcție de canalul prin care ai cumpărat polița, așa că verifică instrucțiunile emitentului.
Tipul locuinței: când este PAD tip A sau tip B
Prima PAD și suma asigurată depind de încadrarea construcției. Legea folosește două tipuri principale:
| Tipul PAD | Caracteristicile construcției | Prima anuală | Suma asigurată |
|---|---|---|---|
| Tip A | Structură din beton armat, metal sau lemn ori pereți exteriori din piatră, cărămidă arsă sau alte materiale tratate termic ori chimic | 130 lei | 100.000 lei |
| Tip B | Pereți exteriori din cărămidă nearsă sau din materiale netratate termic ori chimic | 50 lei | 50.000 lei |
Descrierea „apartament” sau „casă” nu este suficientă pentru alegerea tipului. Criteriul este materialul structurii ori al pereților exteriori, conform încadrării legale. Dacă nu știi cum este construit imobilul, verifică documentele tehnice disponibile sau cere lămuriri înainte de emitere, în loc să alegi tipul după intuiție.
🔎 Verifică înainte
Nu alege tipul B doar pentru că locuința este veche și nu alege tipul A doar pentru că se află într-un bloc. Materialele construcției sunt cele care fac diferența, iar suma despăgubirii este limitată la suma asigurată din poliță.
Ce riscuri acoperă polița PAD
PAD acoperă exact trei riscuri naturale prevăzute de lege:
- cutremurul;
- alunecările de teren;
- inundația ca fenomen natural.
Despăgubirea se plătește în limita sumei asigurate corespunzătoare tipului de locuință. De exemplu, să zicem că un imobil este încadrat la tip A și este afectat de un cutremur: limita PAD este suma asigurată de 100.000 lei, nu o valoare nelimitată și nu valoarea de piață a locuinței. Dacă imobilul este tip B, limita legală este 50.000 lei.
PAD nu acoperă incendiul, explozia, furtul, vandalismul, furtuna, apa venită de la vecin sau apa provenită dintr-o țeavă spartă. De asemenea, bunurile din interiorul locuinței nu intră în acoperirea PAD. Pentru astfel de riscuri, poți analiza separat o asigurare facultativă, ale cărei acoperiri, limite, franșize și excluderi diferă de la un asigurător la altul.
Ce verifici după emiterea poliței
Nu te opri la confirmarea plății. Compară polița cu actele și verifică:
- adresa și identificarea locuinței;
- numele proprietarului și datele de identificare;
- tipul A sau B;
- suma asigurată și prima anuală;
- perioada de valabilitate și numărul poliței.
Dacă nu mai găsești documentul, informațiile de verificare oferite de PAID cer, între altele, seria și numărul poliței, precum și CNP-ul, CUI-ul sau codul unic de identificare al asiguratului. Păstrează documentul în format electronic și notează data la care expiră, pentru a evita o perioadă fără acoperire.
O poliță PAD activă este necesară și dacă vrei o asigurare facultativă pentru aceeași locuință. Potrivit Legii 260/2008, asigurătorii nu pot încheia facultativa fără PAD valabilă, cu excepția prevăzută de lege pentru locuințele încadrate în clasa I de risc seismic.
⚠️ Atenție
Lipsa PAD poate atrage o amendă între 100 și 500 de lei, aplicată de primar sau de persoanele împuternicite. Nu presupune că polița veche se prelungește automat; verifică întotdeauna perioada înscrisă pe document.
Exemplu practic: alegerea corectă pentru o locuință
Să zicem că deții un apartament într-un bloc cu structură din beton armat. Înainte de cumpărare, identifici exact apartamentul și adresa, apoi verifici că locuința se încadrează la tip A. În acest caz, polița are prima anuală de 130 lei și suma asigurată de 100.000 lei, dacă informațiile despre structură confirmă această încadrare legală.
Dacă, în schimb, ai o casă cu pereți exteriori din cărămidă nearsă sau din materiale netratate termic ori chimic, încadrarea este tip B, cu prima anuală de 50 lei și suma asigurată de 50.000 lei. Exemplul este ipotetic, iar încadrarea finală trebuie făcută după caracteristicile reale ale construcției, nu după aspectul exterior.
Încheie polița obligatorie fără drumuri și fără evaluare și verifică datele locuinței înainte de emitere. Pentru nelămuriri despre documente sau corectarea informațiilor, poți folosi și pagina de contact.
Ce faci acum
Mai întâi, pregătește actele și identifică exact locuința. Apoi stabilește tipul construcției, verifică cele trei riscuri acoperite și compară datele de pe poliță cu informațiile reale. La final, păstrează documentul și urmărește data expirării.
Surse
- PAID, informații despre asigurarea PAD
- PAID, verificarea unei polițe active
- ASF, legislație privind asigurările de locuințe
- Portalul legislativ, Legea 260/2008
Întrebări frecvente
Cine trebuie să încheie asigurarea PAD pentru locuință?
Obligația îi revine proprietarului locuinței, persoană fizică sau juridică. Chiriașul nu trebuie să încheie PAD pentru imobilul proprietarului.
Cum aleg între PAD tip A și tip B?
Te uiți la materialele structurii sau ale pereților exteriori, nu doar la faptul că este apartament ori casă. Tipul A are suma asigurată de 100.000 lei și prima anuală de 130 lei, iar tipul B are 50.000 lei și 50 lei pe an.
Ce riscuri sunt incluse în asigurarea PAD?
PAD acoperă cutremurul, alunecările de teren și inundația ca fenomen natural. Nu acoperă incendiul, furtul, apa de la vecin sau bunurile din locuință.
Ce fac dacă am trecut greșit adresa pe polița PAD?
Compară datele poliței cu actele locuinței și solicită corectarea prin canalul emitentului înainte de a considera documentul corect. Procedura poate varia în funcție de emitent.
Este suficientă polița PAD pentru toate pagubele din locuință?
Nu. PAD are doar cele trei riscuri naturale și despăgubește în limita sumei asigurate. Pentru alte riscuri și pentru bunurile din casă ai nevoie, dacă alegi, de o poliță facultativă cu acoperiri stabilite prin contract.
Odica VictoritaCoordonator Resurse Umane
Odica Victorița este Coordonator Resurse Umane în cadrul INSUREX de peste 3 ani, perioadă în care s-a implicat activ în dezvoltarea echipei și în crearea unui mediu de lucru bazat pe colaborare, comunicare și încredere. Este absolventă de …
Comentarii
Nu a scris nimeni încă. Poți fi primul.