Blog · calculator casco
Calculator CASCO: ce influențează prima
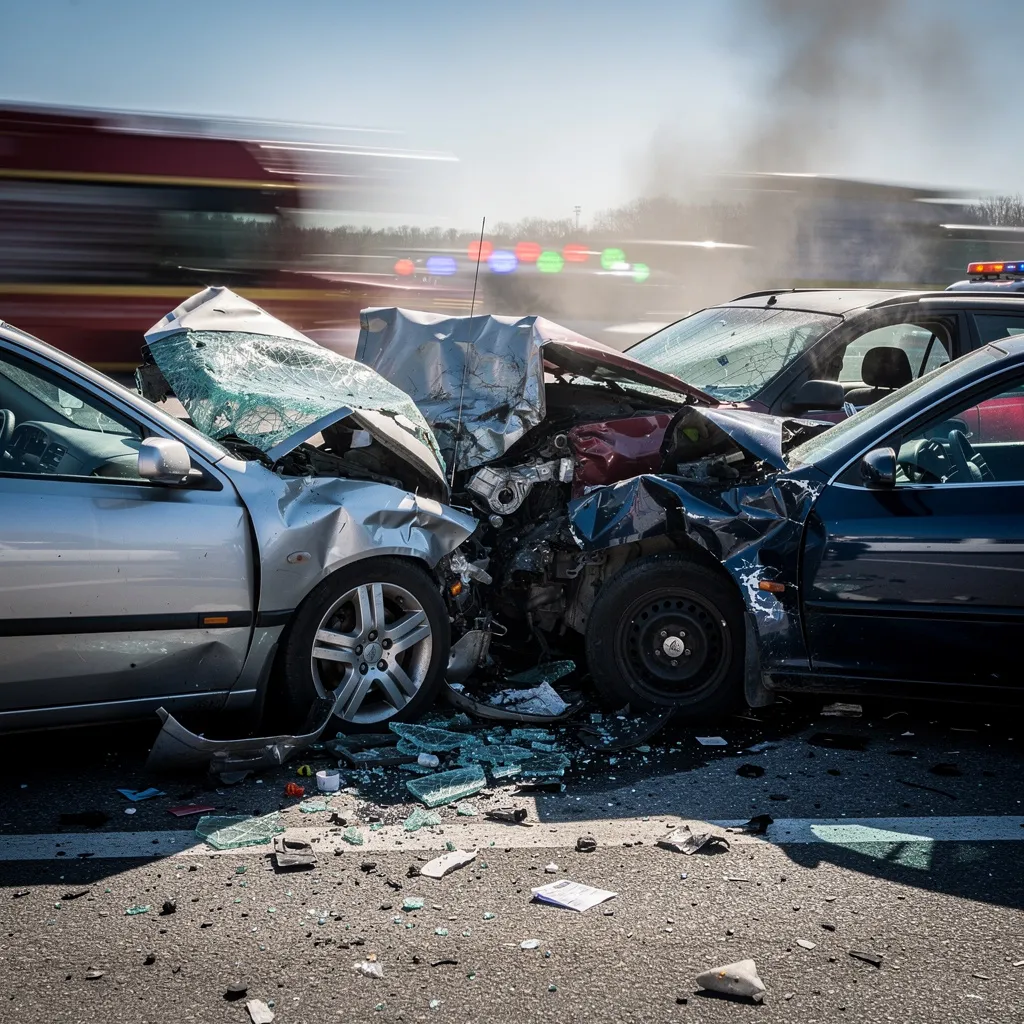
Într-un calculator CASCO, valoarea mașinii, franșiza aleasă și istoricul de daune pot schimba semnificativ oferta, dar condițiile diferă între asigurători.
Un calculator CASCO folosește date despre mașină, proprietar și protecția dorită pentru a estima prima unei polițe facultative. Cele mai importante elemente pentru decizie sunt valoarea mașinii, franșiza și istoricul de daune, însă asigurătorii pot aplica reguli diferite de evaluare.
CASCO protejează mașina ta în limitele și condițiile contractului, inclusiv în situații în care tu ai provocat accidentul. Nu înlocuiește RCA, care acoperă pagubele produse altor persoane.
Ce face, de fapt, un calculator CASCO
Un calculator CASCO nu stabilește un preț universal valabil pentru orice mașină. El adună informațiile necesare pentru ofertare și le raportează la regulile asigurătorului: marca și modelul, anul fabricației, valoarea declarată, utilizarea autoturismului, zona în care este folosit și nivelul de protecție solicitat.
În funcție de produs, oferta poate include riscuri precum accidente, furt, fenomene naturale sau vandalism. Lista exactă, limitele de despăgubire, franșiza și excluderile apar în oferta și condițiile poliței, nu se presupun doar din denumirea CASCO.
💡 De reținut
Două oferte cu aceeași mașină pot avea prime diferite dacă nu au aceeași franșiză, aceleași riscuri acoperite sau aceleași excluderi.
Valoarea mașinii influențează prima și despăgubirea
Valoarea asigurată este reperul pentru cât poate plăti asigurătorul când apare o daună, în limitele prevăzute de contract. De regulă, o mașină cu o valoare mai mare generează o primă mai mare, deoarece expunerea financiară a asigurătorului este mai mare. Aceasta este o regulă de piață, iar modul concret de evaluare variază de la asigurător la asigurător.
Valoarea nu trebuie completată la întâmplare. Poate conta valoarea de achiziție, valoarea de piață sau o valoare stabilită prin metodologia asigurătorului, în funcție de produs și de documentele cerute. Dacă declari o sumă prea mică, despăgubirea poate fi limitată de suma asigurată sau de regulile contractului. Dacă declari o sumă prea mare, nu înseamnă automat că vei primi acea sumă pentru orice daună.
La o daună parțială, se evaluează costul reparației conform condițiilor poliței. La daună totală sau furt, modul de calcul poate include valoarea asigurată, valoarea de piață, epava și alte reguli contractuale. Verifică aceste prevederi înainte de plată, mai ales dacă mașina este cumpărată în leasing sau are dotări suplimentare.
Ce date despre mașină merită pregătite
- marca, modelul și varianta exactă;
- anul fabricației și data primei înmatriculări, dacă sunt solicitate;
- seria de șasiu și numărul de înmatriculare, când formularul le cere;
- valoarea și dotările relevante;
- informații despre utilizare și locul în care este păstrată sau folosită mașina, dacă apar în ofertare.
Franșiza poate reduce prima, dar crește suma plătită de tine
Franșiza este partea din daună care rămâne în sarcina ta, conform contractului. Ea poate fi o sumă fixă sau un procent și poate fi aplicată diferit în funcție de tipul evenimentului. De exemplu, o poliță poate prevedea o franșiză pentru avarii și o altă regulă pentru furt, dar acest lucru nu este universal.
În practică, o franșiză mai mare poate duce la o primă mai mică, însă diferența exactă se stabilește de asigurător. Nu compara doar prima afișată în calculator. Compară și cât ai suporta din buzunar dacă apare o daună.
| Variantă | Ce se întâmplă la daună | Când poate avea sens |
|---|---|---|
| Franșiză zero sau redusă | Suportul tău financiar este mai mic, potrivit condițiilor poliței | Dacă vrei predictibilitate și nu dorești să plătești mult la fiecare eveniment |
| Franșiză mai mare | Contribui mai mult la daună, dar prima poate fi mai mică | Dacă poți acoperi o cheltuială neprevăzută și urmărești o primă mai redusă |
Exemplu ipotetic: să zicem că o reparație este evaluată la 8.000 de lei, iar polița prevede o franșiză de 1.000 de lei pentru acel tip de daună. În acest scenariu, partea rămasă în sarcina ta ar fi 1.000 de lei, iar restul s-ar analiza pentru despăgubire conform contractului. Exemplul nu este o ofertă și nu arată cum aplică fiecare asigurător franșiza.
Pe scurt, situația arată așa: valoarea mașinii influențează expunerea și limita protecției, franșiza schimbă împărțirea costului unei daune, iar istoricul poate influența evaluarea riscului. De aceea, o ofertă nu se judecă doar după prima anuală.
Pentru o verificare separată a costului RCA, poți folosi Vezi cât costă RCA-ul pentru mașina ta. RCA și CASCO sunt produse diferite, iar rezultatul pentru unul nu poate fi folosit ca preț pentru celălalt.
Istoricul de daune poate schimba oferta
În procesul de ofertare, asigurătorul poate solicita informații despre daunele anterioare: tipul evenimentelor, frecvența lor, valoarea reparațiilor și perioada analizată. De regulă, un istoric cu daune repetate poate fi considerat un risc mai mare, iar o ofertă poate deveni mai restrictivă sau mai scumpă. Nu există însă o regulă unică, valabilă pentru toate polițele CASCO.
Un istoric fără daune nu trebuie confundat cu bonus-malusul RCA. Clasele B0-B8 și M1-M8 țin de RCA, nu stabilesc automat prima CASCO. Asigurătorul CASCO poate avea propriile criterii și poate cere documente diferite.
Completează datele despre daune exact cum sunt solicitate. O omisiune sau o informație incorectă poate afecta analiza dosarului și soluționarea unei daune, potrivit condițiilor contractuale. Dacă nu știi ce perioadă trebuie declarată, cere clarificări înainte de emitere.
⚠️ Atenție
O poliță CASCO nu acoperă automat orice incident. Franșiza, excluderile, obligațiile tale după accident și condițiile pentru furt sau daună totală trebuie citite înainte de plată.
Cum compari două rezultate din calculator
- Verifică dacă ambele oferte folosesc aceeași valoare a mașinii și aceleași dotări.
- Notează franșiza pentru fiecare risc, nu doar existența unei franșize generale.
- Compară riscurile incluse: avarii, furt, fenomene naturale și vandalism pot avea limite sau condiții diferite.
- Citește excluderile și obligațiile după eveniment, inclusiv documentele și termenul de notificare.
- Verifică modul de despăgubire pentru daună totală, furt și reparație în service.
O primă mai mică poate veni împreună cu o franșiză mai mare, acoperiri mai puține sau limite mai stricte. Invers, o primă mai mare nu înseamnă automat că toate riscurile sunt acoperite fără condiții. Dacă ai întrebări despre documente sau despre diferențele dintre oferte, poți folosi pagina de contact.
Ce faci înainte să alegi polița CASCO
Începe cu valoarea realistă a mașinii și păstrează documentele care o justifică. Apoi alege franșiza în funcție de suma pe care ai putea să o plătești după un incident, nu doar după prima afișată. La final, verifică istoricul de daune și citește exact condițiile pentru daune parțiale, furt și daună totală.
Compară ofertele în aceleași condiții și cere lămuriri pentru orice formulare neclară. CASCO este facultativă, iar riscurile, franșiza, limitele și excluderile diferă între asigurători.
Surse
- Autoritatea de Supraveghere Financiară, precizări despre diferența dintre RCA și CASCO
- Autoritatea de Supraveghere Financiară, precizări privind asigurarea obligatorie RCA
- Generali, calculator și ofertare CASCO
Întrebări frecvente
Ce date îmi trebuie pentru un calculator CASCO?
De regulă, ai nevoie de date despre mașină, valoarea ei, utilizare și istoricul de daune. Lista exactă diferă de la asigurător la asigurător.
O franșiză mai mare reduce întotdeauna prima CASCO?
Nu întotdeauna, dar în practică o franșiză mai mare poate duce la o primă mai mică. Efectul exact depinde de produs și de asigurător.
Istoricul RCA fără daune îmi reduce automat prima CASCO?
Nu. Bonus-malusul B0-B8 și M1-M8 se aplică RCA și nu stabilește automat prețul CASCO. Asigurătorul CASCO poate folosi propriile criterii.
Cum este stabilită valoarea mașinii în CASCO?
Metoda diferă în funcție de produs și asigurător. Poate ține cont de valoarea de piață, valoarea de achiziție, dotări și documentele prezentate.
CASCO acoperă orice daună produsă mașinii?
Nu. Acoperirea depinde de riscurile incluse, franșiză, limite și excluderi. Verifică aceste elemente în ofertă și în condițiile poliței.
Marin StefanConsultant Asigurări Auto
Marin Ștefan face parte din echipa INSUREX de peste 2 ani, fiind axat pe zona asigurărilor și serviciilor dedicate autovehiculelor. În activitatea sa, oferă clienților sprijin în alegerea soluțiilor potrivite, de la RCA și CASCO până la as…
Comentarii
Nu a scris nimeni încă. Poți fi primul.