Blog · decontare directă
Decontare directă: cum funcționează la RCA
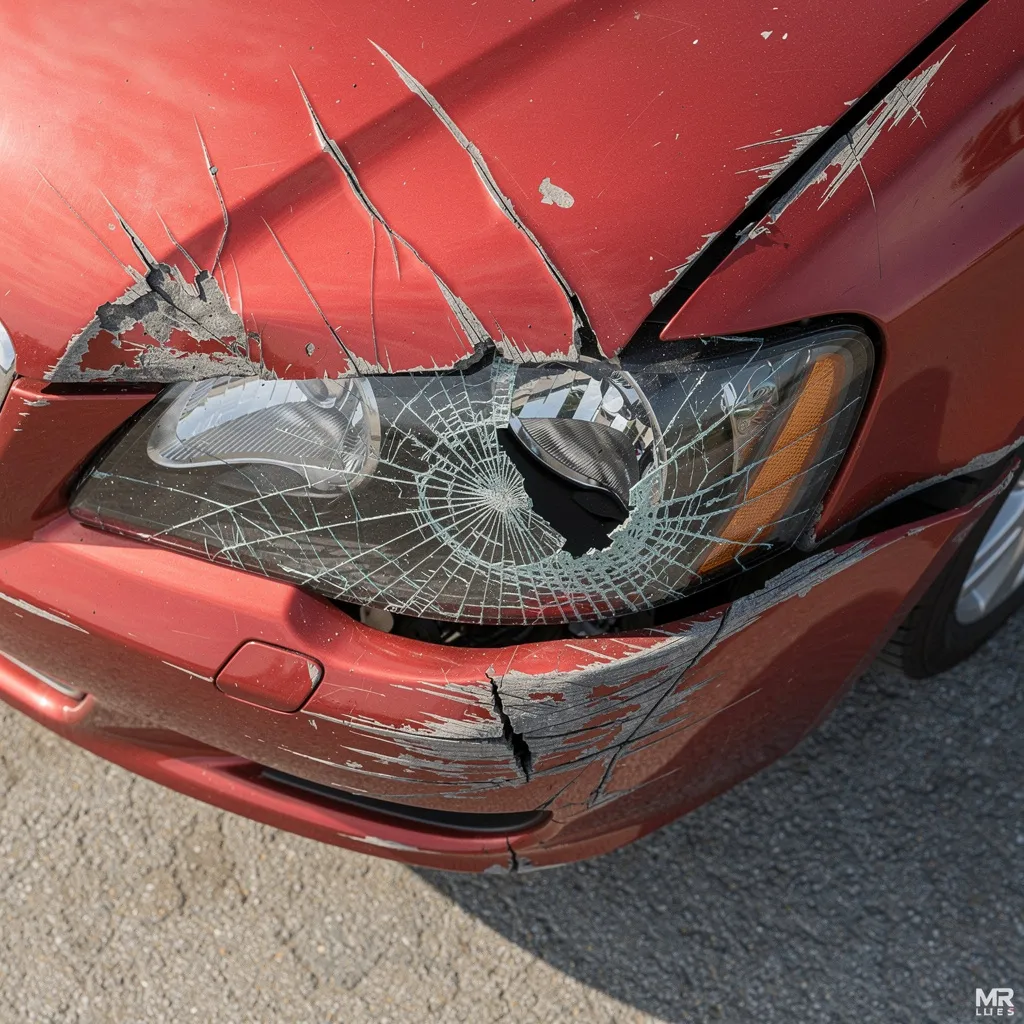
Decontarea directă îți permite să gestionezi prin propriul asigurător dauna provocată de alt șofer, dacă accidentul îndeplinește condițiile legale.
Decontarea directă este o opțiune facultativă atașată poliței RCA. Dacă un alt șofer este vinovat de accident, în anumite condiții poți deschide dosarul de daună la propriul asigurător, nu direct la compania celui vinovat. Contează pentru că poți avea un punct de contact mai familiar și un proces mai simplu, însă opțiunea nu înlocuiește RCA și nu acoperă automat orice avarie a mașinii tale.
RCA acoperă, în primul rând, paguba produsă altor persoane și vehicule. Decontarea directă este un serviciu suplimentar, cumpărat separat, prin care asigurătorul tău gestionează despăgubirea în situația prevăzută de poliță, urmând să recupereze suma de la asigurătorul șoferului vinovat.
Ce înseamnă, concret, decontarea directă
Într-un accident în care nu ai vină, ai de regulă două variante: te adresezi asigurătorului RCA al șoferului vinovat sau folosești clauza de decontare directă, dacă ai cumpărat-o și sunt îndeplinite condițiile aplicabile. În a doua variantă, notifici dauna la propriul asigurător, iar acesta se ocupă de constatare și de soluționarea dosarului în limitele procedurii sale.
Asta nu înseamnă că asigurătorul tău devine responsabil pentru accident sau că primești o despăgubire CASCO. Răspunderea rămâne la șoferul vinovat, iar RCA-ul acestuia rămâne sursa despăgubirii. Decontarea directă schimbă, în condițiile legale și contractuale, traseul prin care este gestionată dauna.
Aici apare confuzia cel mai des. Decontarea directă nu este CASCO. Nu îți repară mașina după un accident pe care l-ai provocat și nu acoperă daunele produse de cauze precum furtul, grindina sau vandalismul.
Când se poate folosi decontarea directă
Condițiile exacte trebuie verificate în oferta și în polița RCA, dar cadrul folosit în România pornește de la câteva elemente importante. Potrivit regulilor prezentate de ASF și BAAR, decontarea directă este destinată situațiilor în care:
- accidentul are loc pe teritoriul României;
- în accident sunt implicate două vehicule;
- ambele vehicule au polițe RCA valabile;
- ambele vehicule sunt înmatriculate sau înregistrate în România, după caz;
- din accident au rezultat pagube materiale, fără vătămări corporale;
- vinovăția celuilalt șofer poate fi stabilită potrivit documentelor și procedurii de constatare.
Lista de mai sus descrie cadrul general. Polița și condițiile asigurătorului pot cere documente sau pași suplimentari, iar situațiile concrete pot fi analizate diferit în funcție de împrejurările accidentului. Dacă există victime, mai multe vehicule, neînțelegeri privind vinovăția sau un vehicul fără RCA valabil, nu presupune că decontarea directă se aplică. Urmează procedura indicată de autorități și de asigurător.
Ce nu acoperă această opțiune
Decontarea directă nu transformă RCA într-o poliță pentru propria mașină. Dacă tu ai provocat accidentul, RCA-ul tău va acoperi paguba produsă celeilalte persoane, nu reparația vehiculului tău. Pentru protecția propriei mașini în mai multe tipuri de situații există produse distincte, precum CASCO, cu alte condiții și excluderi.
De asemenea, decontarea directă nu este o garanție că orice dosar se va rezolva prin propriul asigurător. Dacă accidentul nu intră în condițiile clauzei, dacă există vătămări corporale sau dacă documentele nu permit stabilirea responsabilității, dosarul poate urma traseul obișnuit. De aceea, citește condițiile înainte să selectezi opțiunea și păstrează toate actele primite după accident.
Avantaje și limite pentru șofer
De ce poate fi utilă
- Ai un contact direct cu asigurătorul de la care ai cumpărat polița.
- Poți folosi procedura de daună și canalele de comunicare pe care le cunoști deja.
- Nu depinzi, pentru primul pas al dosarului, de disponibilitatea asigurătorului celuilalt șofer.
- Poți primi sprijin mai ușor dacă nu știi ce documente trebuie pregătite.
Aceste avantaje țin de experiența de gestionare a daunei și pot varia de la asigurător la asigurător. Clauza nu înseamnă automat reparație mai rapidă, iar termenul depinde de acte, constatare, complexitatea cazului și respectarea procedurii.
Ce trebuie să iei în calcul
- Este o opțiune facultativă și se plătește separat față de prima RCA.
- Costul diferă de la un asigurător la altul și poate varia în funcție de ofertă și de perioada poliței.
- Se aplică numai dacă sunt îndeplinite condițiile prevăzute de lege și de contract.
- Nu acoperă accidentele în care tu ești vinovat și nici orice altă daună a propriei mașini.
Înainte să alegi, compară ofertele cu și fără decontare directă, nu doar totalul final. O diferență de cost poate avea sens pentru un șofer care vrea un traseu mai simplu în caz de accident, dar nu este obligatoriu alegerea potrivită pentru toată lumea.
Ce faci după un accident
Într-un accident cu pagube materiale, prioritatea este siguranța și documentarea corectă. Dacă situația permite și legislația o acceptă, poți folosi constatarea amiabilă. Dacă există persoane rănite, pericol sau neînțelegeri grave, apelează la autoritățile competente și nu încerca să rezolvi cazul doar printr-o înțelegere verbală.
- Oprește în siguranță și verifică dacă există persoane rănite.
- Schimbă datele cu celălalt șofer și fotografiază poziția vehiculelor și avariile, dacă este sigur să faci acest lucru.
- Completează documentele necesare, fără să modifici faptele sau să semnezi informații pe care nu le înțelegi.
- Verifică dacă ambele polițe RCA sunt valabile și notează datele asigurătorilor.
- Contactează propriul asigurător dacă ai decontare directă și întreabă dacă dosarul se încadrează în condițiile clauzei.
- Păstrează constatarea, fotografiile, actele vehiculului și orice comunicare primită.
⚠️ Nu repara mașina înainte de constatare, decât dacă primești instrucțiuni clare privind o măsură urgentă. În caz contrar, poți îngreuna stabilirea avariilor și soluționarea dosarului.
Ce acte pot fi necesare
În practică, asigurătorul îți poate cere actul de identitate, permisul de conducere, certificatul de înmatriculare, polița RCA, constatarea amiabilă sau documentele eliberate de autorități și fotografii ale avariilor. Lista exactă variază de la asigurător la asigurător și poate depinde de modul în care s-a produs accidentul.
Verifică datele din toate documentele înainte de trimitere: numărul de înmatriculare, seria poliței, data accidentului și descrierea împrejurărilor. O eroare aparent mică poate duce la solicitări suplimentare și la întârzieri.
Ai nevoie de o poliță repede? Se face din telefon 📱 Poți compara ofertele RCA și poți selecta opțiunile disponibile în calculatorul RCA online, apoi verifici atent ce este inclus înainte de plată. Procesul poate dura aproximativ două minute pentru completarea datelor, însă timpul efectiv variază în funcție de informațiile necesare și de oferta disponibilă.
Cum alegi informat
Decontarea directă se cumpără odată cu polița RCA și trebuie să apară clar în oferta sau în documentele contractuale. Nu te baza doar pe o bifă din formular. Verifică dacă opțiunea este inclusă, care este costul separat și în ce situații poate fi folosită.
- Compară cel puțin două oferte, cu aceeași perioadă de asigurare și aceleași opțiuni.
- Verifică perioada poliței: RCA poate fi încheiat pentru 1, 3, 6 sau 12 luni, în funcție de situația și oferta disponibilă.
- Citește condițiile de utilizare a decontării directe înainte de plată.
- Nu confunda prețul mai mic cu o protecție mai largă. RCA rămâne o asigurare de răspundere civilă pentru pagubele produse altora.
- Păstrează polița și instrucțiunile de daună într-un loc ușor accesibil.
De ce merită să verifici polița după emitere
După cumpărare, verifică datele înscrise pe poliță și perioada de valabilitate. Polița RCA este introdusă în baza de date verificată de poliție, iar neconcordanțele trebuie lămurite cât mai repede cu intermediarul sau asigurătorul. Pentru întrebări despre ofertă, documente sau o situație concretă, poți folosi pagina de contact a platformei.
Platforma intermediază polițe prin DEXASIG BROKER DE ASIGURARE S.R.L., autorizat ASF cu RBK-475/2008. Brokerul poate facilita compararea ofertelor disponibile, însă condițiile finale sunt cele din documentele emise de asigurător.
Concluzie
Decontarea directă poate simplifica gestionarea unei daune nevinovate, dar numai atunci când accidentul și documentele se încadrează în condițiile aplicabile. Este facultativă, costă separat de RCA și nu este echivalentă cu CASCO. Compară ofertele, verifică exact ce cumperi și păstrează actele la îndemână.
✅ Dacă vrei să iei o decizie rapidă, pornește de la datele corecte ale mașinii și compară polițele cu și fără decontare directă. Alege opțiunea pe care o înțelegi și pe care o consideri utilă pentru modul tău de a conduce.
Întrebări frecvente
Ce este decontarea directă la RCA?
Este o opțiune facultativă, cumpărată separat de RCA, care îți permite să notifici propriul asigurător pentru gestionarea unei daune produse de un alt șofer vinovat, dacă sunt îndeplinite condițiile aplicabile.
Decontarea directă este obligatorie?
Nu. RCA este obligatoriu, însă decontarea directă este o clauză facultativă și se plătește separat.
Decontarea directă acoperă mașina mea dacă eu provoc accidentul?
Nu. RCA acoperă paguba produsă altora. Decontarea directă este destinată, în condițiile prevăzute, unei daune provocate mașinii tale de un alt șofer vinovat.
În ce situații se poate aplica decontarea directă?
În cadrul general, accidentul trebuie să aibă loc în România, să implice două vehicule cu RCA valabil și înmatriculate sau înregistrate în România, să producă pagube materiale fără vătămări corporale, iar responsabilitatea celuilalt șofer să poată fi stabilită. Verifică și condițiile poliței.
Cât costă decontarea directă?
Nu există un preț fix valabil pentru toate cazurile. Costul este separat de RCA și variază de la asigurător la asigurător, în funcție de ofertă și de perioada poliței.
Pot folosi decontarea directă dacă sunt implicate mai mult de două mașini?
Nu presupune că se aplică. Cadrul general al decontării directe se referă la accidente cu două vehicule și pagube materiale, iar un accident cu mai multe vehicule trebuie analizat potrivit procedurii asigurătorului și documentelor disponibile.
Ce acte îmi trebuie după un accident?
De regulă, pot fi necesare actul de identitate, permisul, certificatul de înmatriculare, polița RCA, constatarea amiabilă sau actele autorităților și fotografii ale avariilor. Lista exactă variază de la asigurător la asigurător.
Decontarea directă este același lucru cu CASCO?
Nu. Decontarea directă este o opțiune legată de RCA și nu acoperă orice avarie a propriei mașini. CASCO este un produs distinct, cu alte riscuri, limite și excluderi.
Comentarii
Nu a scris nimeni încă. Poți fi primul.