Blog · franșiză asigurare locuință
Franșiză asigurare locuință: cum schimbă despăgubirea
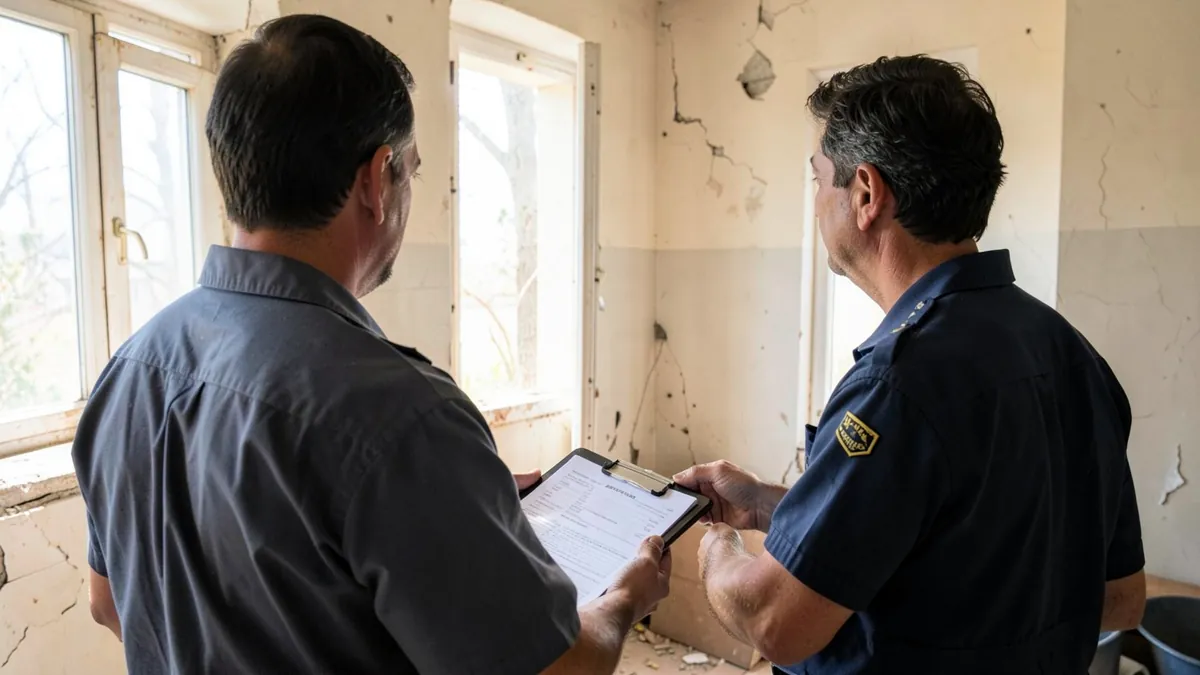
O franșiză poate reduce prima unei polițe facultative, dar îți lasă o parte din daună în sarcină, așa că trebuie analizată împreună cu limitele și excluderile.
Franșiza la asigurarea locuinței este partea din daună pe care o suporți tu, conform contractului. În practică, o franșiză mai mare poate duce la o primă mai mică pentru asigurarea facultativă, dar și la o despăgubire mai mică atunci când apare un eveniment acoperit. De aceea, nu compara doar suma plătită pentru poliță, ci și cât rămâne efectiv de recuperat după daună.
Regula nu se aplică automat tuturor polițelor în același fel. Franșiza, riscurile, limitele și modul de calcul diferă de la un asigurător la altul și trebuie verificate în ofertă și în condițiile contractuale.
Ce înseamnă franșiza la asigurarea locuinței
Franșiza este suma sau partea procentuală din daună care nu este plătită de asigurător. Restul poate fi despăgubit numai dacă evenimentul este acoperit, valoarea daunei se încadrează în limita poliței și sunt respectate celelalte condiții din contract.
În funcție de produs, franșiza poate fi stabilită ca sumă fixă sau ca procent. Nu presupune că toate riscurile au aceeași franșiză: o ofertă poate prevedea reguli diferite pentru anumite evenimente, iar unele daune pot avea limite sau excluderi proprii. Forma exactă trebuie citită din ofertă, condițiile de asigurare și polița emisă.
💡 De reținut
Franșiza nu este o reducere garantată și nu are aceeași valoare la toate polițele. Cere să vezi separat prima, franșiza pentru fiecare risc relevant și suma maximă care poate fi plătită.
Cum influențează franșiza prima plătită
Prima este costul poliței. Atunci când accepți să suporți o parte mai mare dintr-o daună, asigurătorul poate calcula o primă mai mică, deoarece preia un risc financiar mai redus. Aceasta este însă o practică de piață, nu o regulă cu aceeași reducere pentru toate produsele. Diferența variază de la asigurător la asigurător și în funcție de locuință, riscuri, limite și alte clauze.
O primă mică nu înseamnă automat o protecție mai bună. Să zicem că două oferte protejează aceeași locuință și au limite similare, dar una are franșiză mai mare. Prima anuală a acesteia poate fi mai mică, însă la o daună vei suporta o parte mai mare din cost. Dacă dauna este frecventă sau de valoare redusă, diferența poate conta mai mult decât economisești la început.
Compară ofertele pe aceeași bază: aceeași sumă asigurată, aceleași riscuri, aceleași limite pentru bunuri și răspundere față de vecini, precum și aceeași valoare de franșiză. Altfel, comparația de preț poate fi înșelătoare.
Cum reduce franșiza despăgubirea finală
Calculul concret depinde de tipul franșizei și de formularea contractului. Pentru o explicație simplă, să presupunem că polița prevede o franșiză fixă de 1.000 de lei, iar o daună acoperită este evaluată la 8.000 de lei. Dacă toate celelalte condiții sunt îndeplinite, despăgubirea calculată după franșiză ar fi de 7.000 de lei.
Dacă dauna este de 700 de lei în același exemplu, valoarea ei este sub franșiza de 1.000 de lei. Într-o astfel de situație, este posibil să nu primești despăgubire pentru acel eveniment, în funcție de clauza aplicabilă. Nu generaliza exemplul: unele contracte prevăd alt mecanism, iar o franșiză procentuală se calculează diferit.
La o franșiză de 10%, o daună de 8.000 de lei ar lăsa, ca exemplu ipotetic, 800 de lei în sarcina ta, iar suma rămasă înainte de aplicarea altor limite ar fi 7.200 de lei. Acesta nu este un calcul universal. Verifică dacă procentul se aplică la valoarea daunei, la suma asigurată sau după o altă formulă menționată în contract.
Ce verifici în documente înainte să alegi
Dacă te afli în situația asta, verifică mai întâi:
- valoarea franșizei pentru fiecare risc pe care îl consideri important;
- dacă franșiza este fixă sau procentuală și la ce bază se aplică;
- dacă se aplică la fiecare eveniment sau există o regulă anuală prevăzută în contract;
- limita maximă pentru clădire, instalații, bunuri și răspundere față de vecini;
- excluderile și obligațiile tale după producerea unei daune;
- termenul și documentele cerute pentru notificarea evenimentului.
Vezi ce date îți trebuie pentru asigurarea obligatorie înainte să ceri o ofertă. Pentru o comparație corectă, pregătește tipul construcției, datele locuinței și informațiile cerute de formular.
Franșiza nu înlocuiește polița PAD
PAD este asigurarea obligatorie pentru locuință și acoperă exact trei riscuri naturale: cutremur, alunecări de teren și inundații ca fenomen natural. Conform Pool-ului de Asigurare Împotriva Dezastrelor Naturale și Legii 260/2008, prima PAD este fixată prin lege: 130 de lei pe an pentru locuințele de tip A și 50 de lei pe an pentru locuințele de tip B, iar sumele asigurate sunt de 100.000 de lei, respectiv 50.000 de lei.
Franșiza este o problemă de verificat în special la asigurarea facultativă, care poate completa PAD cu protecții precum incendiul, apa provenită de la instalații, furtul, fenomenele atmosferice, bunurile sau răspunderea față de vecini, în funcție de contract. PAD nu acoperă incendiul, furtul, apa de la vecin, o țeavă spartă sau bunurile din locuință.
De regulă, o asigurare facultativă nu poate fi încheiată pentru o locuință fără PAD valabilă, potrivit art. 3 alin. 9 din Legea 260/2008. Legea prevede o excepție pentru locuințele încadrate în clasa I de risc seismic, în condițiile art. 3 alin. 10. Așadar, nu compara franșiza unei facultative cu prețul fix al PAD ca și cum ar fi același produs: au roluri și acoperiri diferite.
⚠️ Atenție
O daună nu este plătită doar pentru că locuința are poliță. Evenimentul trebuie să fie inclus, limita trebuie să fie suficientă, iar franșiza și excluderile pot reduce sau elimina suma plătită.
Când merită o franșiză mai mică
O franșiză mai mică poate avea sens dacă nu vrei să suporți o cheltuială importantă după un incident sau dacă locuința are bunuri și finisaje pentru care o daună obișnuită ar fi costisitoare. În schimb, o franșiză mai mare poate fi acceptabilă dacă ai o rezervă financiară și vrei să păstrezi prima sub control, asumându-ți daunele mici sau partea inițială din daunele mari.
Nu există o valoare potrivită pentru toate familiile. Decizia trebuie raportată la suma pe care o poți plăti fără să îți afecteze bugetul și la riscurile acoperite efectiv. Întreabă și dacă există o franșiză minimă, deoarece un procent poate produce o sumă diferită în funcție de valoarea daunei.
Ce faci înainte să semnezi polița
- Notează riscurile pentru care vrei protecție și separă acoperirea PAD de cea facultativă.
- Compară cel puțin două oferte pe aceleași limite și aceleași riscuri, nu doar după prima anuală.
- Calculează, cu o daună ipotetică, cât ai suporta tu și cât ar rămâne pentru despăgubire.
- Citește definițiile, excluderile, franșizele și pașii de notificare din condițiile poliței.
- Păstrează oferta și documentele finale, apoi verifică dacă datele locuinței și suma asigurată sunt corecte.
Întrebările despre documente sau despre alegerea unei variante pot fi trimise prin pagina de contact pentru asigurări de locuință. Important este să alegi nivelul de franșiză pe care îl poți suporta în realitate, nu doar pe cel care face prima să arate mai mică.
Surse
- Pool-ul de Asigurare Împotriva Dezastrelor Naturale, informații despre PAD
- Portalul Legislativ, Legea 260/2008 privind asigurarea obligatorie a locuințelor
Întrebări frecvente
Franșiza reduce întotdeauna prețul asigurării locuinței?
Nu întotdeauna. În practică, o franșiză mai mare poate reduce prima, dar diferența variază de la asigurător la asigurător și după riscurile și limitele alese.
Cum se calculează despăgubirea când există franșiză?
Se aplică formula prevăzută în contract, după stabilirea unei daune acoperite. La o franșiză fixă de 1.000 de lei și o daună ipotetică de 8.000 de lei, suma rămasă înaintea altor limite ar fi 7.000 de lei.
Franșiza se aplică și la polița PAD?
PAD are acoperiri și sume stabilite prin Legea 260/2008, pentru cutremur, alunecări de teren și inundații ca fenomen natural. Franșiza trebuie verificată în special la polița facultativă și în condițiile ei contractuale.
Ce se întâmplă dacă dauna este mai mică decât franșiza?
În funcție de formularea contractului, poți să nu primești despăgubire pentru acel eveniment dacă valoarea daunei este sub franșiza aplicabilă. Verifică exact clauza din poliță.
Unde văd valoarea franșizei înainte să cumpăr?
În ofertă și în condițiile de asigurare. Verifică valoarea pentru fiecare risc, modul de calcul, limitele, excluderile și dacă franșiza se aplică la fiecare eveniment.
Dieaconu RazvanConsultant Asigurări Proprietăți & Răspundere Civilă
Dieaconu Răzvan face parte din echipa INSUREX de peste 2 ani, fiind orientat către zona asigurărilor pentru locuințe, proprietăți și răspundere civilă. Experiența sa anterioară în domeniul imobiliar îi oferă o perspectivă practică asupra n…
Comentarii
Nu a scris nimeni încă. Poți fi primul.