Blog · pad cutremur
PAD cutremur: ce acoperă și cât primești
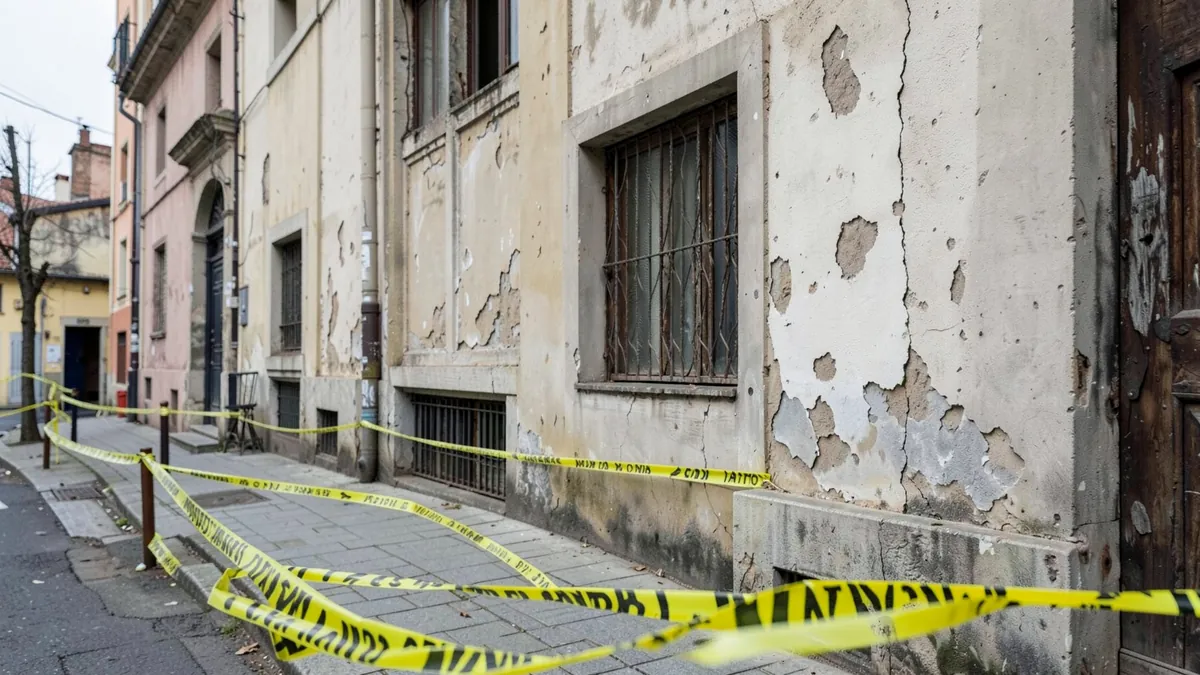
PAD acoperă locuința doar pentru cutremur, alunecări de teren și inundații naturale, în limitele stabilite de lege.
PAD cutremur este polița obligatorie pentru proprietarii de locuințe și acoperă pagubele produse de cutremur, alunecări de teren și inundații ca fenomen natural. Nu acoperă orice daună apărută în casă, iar despăgubirea este plătită în limita sumei asigurate pentru tipul locuinței. De aceea, este important să știi ce cumperi înainte să alegi o protecție suplimentară.
Ce înseamnă, concret, PAD pentru cutremur
PAD este polița de asigurare împotriva dezastrelor naturale, reglementată de Legea nr. 260/2008, cu modificările ulterioare. Obligația îi revine proprietarului, nu chiriașului. Dacă deții o casă sau un apartament, trebuie să verifici dacă locuința are o poliță PAD valabilă.
Cutremurul este unul dintre cele trei riscuri acoperite. Celelalte două sunt alunecările de teren și inundațiile ca fenomen natural. Polița nu este o asigurare generală a locuinței și nu plătește automat orice reparație necesară după un eveniment.
💡 De reținut
PAD protejează construcția pentru trei dezastre naturale. Nu acoperă bunurile din casă și nici pagubele provocate de incendiu, furt, vandalism, furtună, apa de la vecin sau o țeavă spartă.
Ce sumă asigură PAD după un cutremur
Suma depinde de tipul locuinței, stabilit în funcție de materialele din care este construită. Pentru locuințele de tip A, suma asigurată este de 100.000 de lei, iar prima anuală este de 130 de lei. În această categorie intră, de exemplu, construcțiile cu structură din beton armat, metal sau lemn, precum și cele cu pereți exteriori din piatră, cărămidă arsă ori alte materiale tratate termic sau chimic.
Pentru locuințele de tip B, suma asigurată este de 50.000 de lei, iar prima anuală este de 50 de lei. Aici intră locuințele cu pereți exteriori din cărămidă nearsă sau din materiale netratate termic ori chimic. Încadrarea trebuie făcută corect, pe baza caracteristicilor construcției, nu după suprafață sau după valoarea mobilierului.
Aceste valori sunt stabilite prin lege, iar prima PAD este aceeași la orice asigurător. Despăgubirea nu poate depăși suma asigurată înscrisă în poliță. Dacă paguba depășește acest plafon, diferența nu este plătită de PAD.
Un exemplu simplu clarifică situația. Să zicem că o locuință de tip A suferă pagube la structură după un cutremur, iar evaluarea stabilește o pierdere mai mare decât limita poliței. PAD poate despăgubi în limita celor 100.000 de lei, nu peste această sumă. Dacă ai nevoie de protecție pentru o valoare mai mare sau pentru alte riscuri, trebuie analizată separat o asigurare facultativă, conform condițiilor contractului.
Ce nu acoperă PAD după un cutremur
O confuzie des întâlnită este că PAD ar acoperi tot ce se află în apartament după un seism. Nu este așa. Polița vizează locuința ca imobil, în limitele prevăzute de lege, nu obiectele din interior.
- Nu sunt acoperite mobila, electrocasnicele, hainele sau alte bunuri personale.
- Nu sunt acoperite incendiul, explozia, furtul sau vandalismul.
- Nu sunt acoperite apa de la vecin și paguba produsă de o instalație ori de o țeavă spartă.
- Nu sunt acoperite automat finisajele și alte elemente pentru riscuri care nu intră în sfera celor trei dezastre naturale.
În practică, o poliță facultativă poate completa PAD, însă riscurile, limitele, franșiza și excluderile diferă de la un asigurător la altul. Citește condițiile înainte de semnare, mai ales dacă vrei să protejezi bunuri, finisaje sau răspunderea față de vecini.
Cine trebuie să încheie polița PAD
Obligația legală este a persoanei fizice sau juridice care deține locuința. Chiriașul nu trebuie să încheie PAD pentru locuința închiriată, dacă nu este proprietar. În cazul unei locuințe deținute de mai multe persoane, este important ca documentele și datele proprietății să fie completate corect.
Lipsa poliței poate fi sancționată cu amendă de la 100 la 500 de lei, aplicată de primar sau de persoanele împuternicite. Dincolo de amendă, problema practică este că după un cutremur nu vei avea protecția PAD pentru pagubele eligibile dacă polița nu era în vigoare la momentul evenimentului.
O asigurare facultativă pentru locuință se încheie, de regulă, numai dacă există o poliță PAD valabilă. Legea prevede o excepție pentru locuințele încadrate în clasa I de risc seismic, în condițiile articolului 3 alineatul 10. Dacă situația imobilului tău este neclară, verifică actele și cere lămuriri înainte să cumperi.
Ce verifici înainte să cumperi PAD
- Verifică dacă ești proprietarul locuinței și dacă datele din actul de identitate corespund documentelor imobilului.
- Stabilește tipul locuinței, A sau B, în funcție de structura și materialele pereților exteriori.
- Controlează adresa, numărul cadastral, dacă este solicitat, și perioada de valabilitate înainte de plată.
- Păstrează polița și dovada plății într-un loc accesibil, inclusiv în format electronic.
- Dacă vrei să acoperi și bunurile sau incendiul, compară separat o asigurare facultativă și verifică excluderile.
⚠️ Atenție
O poliță PAD cumpărată după producerea cutremurului nu poate acoperi pagubele deja apărute. Verifică valabilitatea înainte de orice eveniment, nu doar după ce apar informații despre activitate seismică.
Obiecția „locuința mea este nouă, deci nu am nevoie de PAD”
Vechimea construcției nu înlocuiește obligația legală și nu elimină riscul unui cutremur. O clădire nouă poate avea nevoie de PAD, iar o locuință veche poate avea nevoie, în plus, de o analiză atentă a încadrării și a riscului seismic. Polița se raportează la locuință și la tipul ei constructiv, nu la impresia proprietarului că imobilul este suficient de sigur.
Dacă nu ai încă polița sau vrei să verifici datele înainte de cumpărare, Fă-ți polița PAD în câteva minute. Pentru întrebări despre documente și pașii de încheiere, poți folosi pagina de contact.
Ce faci acum pentru protecția locuinței
Mai întâi, verifică dacă ai o poliță PAD valabilă și dacă adresa locuinței este trecută corect. Apoi, stabilește tipul construcției și suma asigurată corespunzătoare. La final, decide dacă ai nevoie și de o poliță facultativă pentru riscuri sau bunuri pe care PAD nu le acoperă.
PAD nu poate preveni un cutremur, dar îți oferă un nivel de protecție stabilit prin lege pentru locuință. O decizie bună începe cu diferența dintre cele trei riscuri acoperite și toate celelalte situații care rămân în afara poliței.
Surse
- Legea nr. 260/2008 privind asigurarea obligatorie a locuințelor
- PAID România, informații despre polița PAD
- Autoritatea de Supraveghere Financiară, informații pentru consumatori
Întrebări frecvente
PAD acoperă toate pagubele produse de un cutremur?
Nu. PAD acoperă locuința pentru cutremur, alunecări de teren și inundații ca fenomen natural, în limita sumei asigurate. Nu acoperă bunurile din casă și nici riscuri precum incendiul, furtul sau apa de la vecin.
Cât este suma asigurată pentru PAD la cutremur?
Pentru locuința de tip A, suma asigurată este de 100.000 de lei, iar pentru tipul B este de 50.000 de lei. Despăgubirea nu poate depăși suma înscrisă în poliță.
Cine trebuie să încheie polița PAD?
Obligația îi revine proprietarului locuinței, persoană fizică sau juridică. Chiriașul nu trebuie să încheie PAD pentru locuința închiriată dacă nu este proprietar.
Cât costă polița PAD pentru o locuință?
Prima anuală este stabilită prin lege: 130 de lei pentru locuințele de tip A și 50 de lei pentru locuințele de tip B. Prima este aceeași la orice asigurător.
Pot încheia o asigurare facultativă fără PAD?
De regulă, nu. Legea nu permite încheierea unei asigurări facultative pentru o locuință fără PAD valabilă, cu excepția locuințelor încadrate în clasa I de risc seismic, în condițiile legale.
Dumitrache GabrielaDirector Vânzări & Relații Clienți
Dumitrache Gabriela este Director Vânzări & Relații Clienți în cadrul INSUREX și activează în domeniul asigurărilor de peste 4 ani. Experiența acumulată în lucrul direct cu clienții și în coordonarea activității de vânzări îi oferă o persp…
Comentarii
Nu a scris nimeni încă. Poți fi primul.